
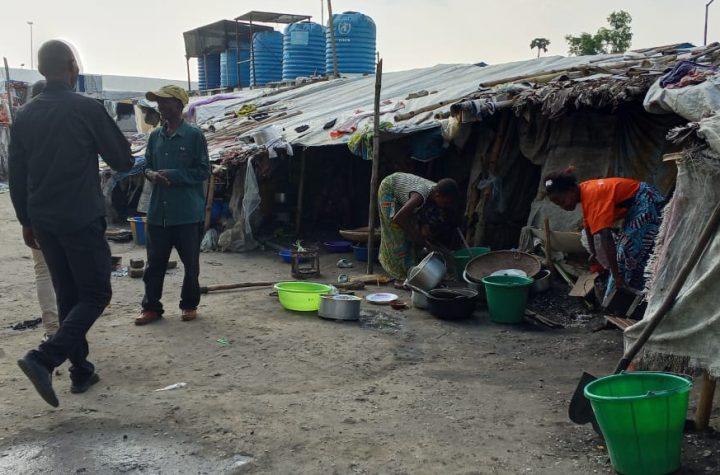
Face à un déficit estimé à près de quatre millions de logements, le gouvernement congolais veut explorer une nouvelle piste de financement: la transformation du Fonds national de l’habitat -FONHAB- en banque publique spécialisée dans le logement.
L’option a été soulevée par la Première ministre Judith Suminwa lors du Conseil des ministres du 28 août 2026. Les ministres de l’Urbanisme et de l’Habitat ainsi que des Finances ont été chargés d’étudier les modalités de cette transformation. L’objectif affiché est notamment de renforcer le financement du secteur, sécuriser les programmes de logements sociaux et favoriser une croissance durable.
Un déficit qui impose un changement d’échelle. Le problème du logement en RDC ne date pas de cette annonce. Selon des données du ministère de l’Urbanisme et de l’Habitat reprises par l’ACP, le pays accuse depuis plusieurs années un déficit d’environ quatre millions d’unités et devrait construire près de 265.000 logements par an pour tenter de le résorber.
Un document d’ONU-Habitat estime également que Kinshasa concentre environ 54,4 % du déficit national, soit quelque 143.000 logements. Cette pression est accentuée par une urbanisation rapide et une croissance continue de la population urbaine.
Le financement constitue ainsi l’un des principaux enjeux de la réforme envisagée. En janvier 2026, le ministère de l’Urbanisme et de l’Habitat avait déjà échangé avec la Société financière internationale -SFI-, membre du Groupe de la Banque mondiale, sur les moyens de développer un financement abordable du logement et de mobiliser davantage d’investissements privés. La SFI avait réaffirmé sa volonté d’accompagner le gouvernement dans ce domaine, notamment à travers l’identification de projets susceptibles d’attirer des financements.
La future banque, si le projet aboutit, pourrait donc constituer un instrument destiné à mobiliser des ressources à long terme, développer le crédit immobilier et soutenir les programmes de logements abordables. Des informations complémentaires évoquent également la possibilité de valoriser le patrimoine immobilier de l’État et de renforcer les partenariats avec le secteur privé. Il convient toutefois de souligner qu’il s’agit, à ce stade, d’une réforme envisagée et à l’étude, et non d’une banque déjà opérationnelle.
Le défi reste considérable : une estimation publiée par Bankable en 2024 évoquait un besoin d’environ 132 milliards de dollars d’investissements pour combler le déficit de logements, avec quelque 250.000 logements supplémentaires nécessaires chaque année, dont environ 140.000 à Kinshasa.
La réussite de la réforme dépendra donc autant de la création de l’institution financière que de sa capacité à proposer des crédits réellement accessibles, à attirer des capitaux privés et à accompagner une politique foncière et urbanistique cohérente.
Plus d'histoires
RDC-France: les vols passent de 7 à 11 par semaine entre Kinshasa et Paris dès avril 2027, Air Congo renforcée
LE REGARD: téléchargez la version pdf de l’Édition du lundi 14 septembre 2026
RDC: UNICEF et UNFPA appuient le 2ème recensement général de la population et de l’habitat